2025年日用百货行业绿色包装材料应用趋势分析
绿色包装:从“可选项”到“必答题”
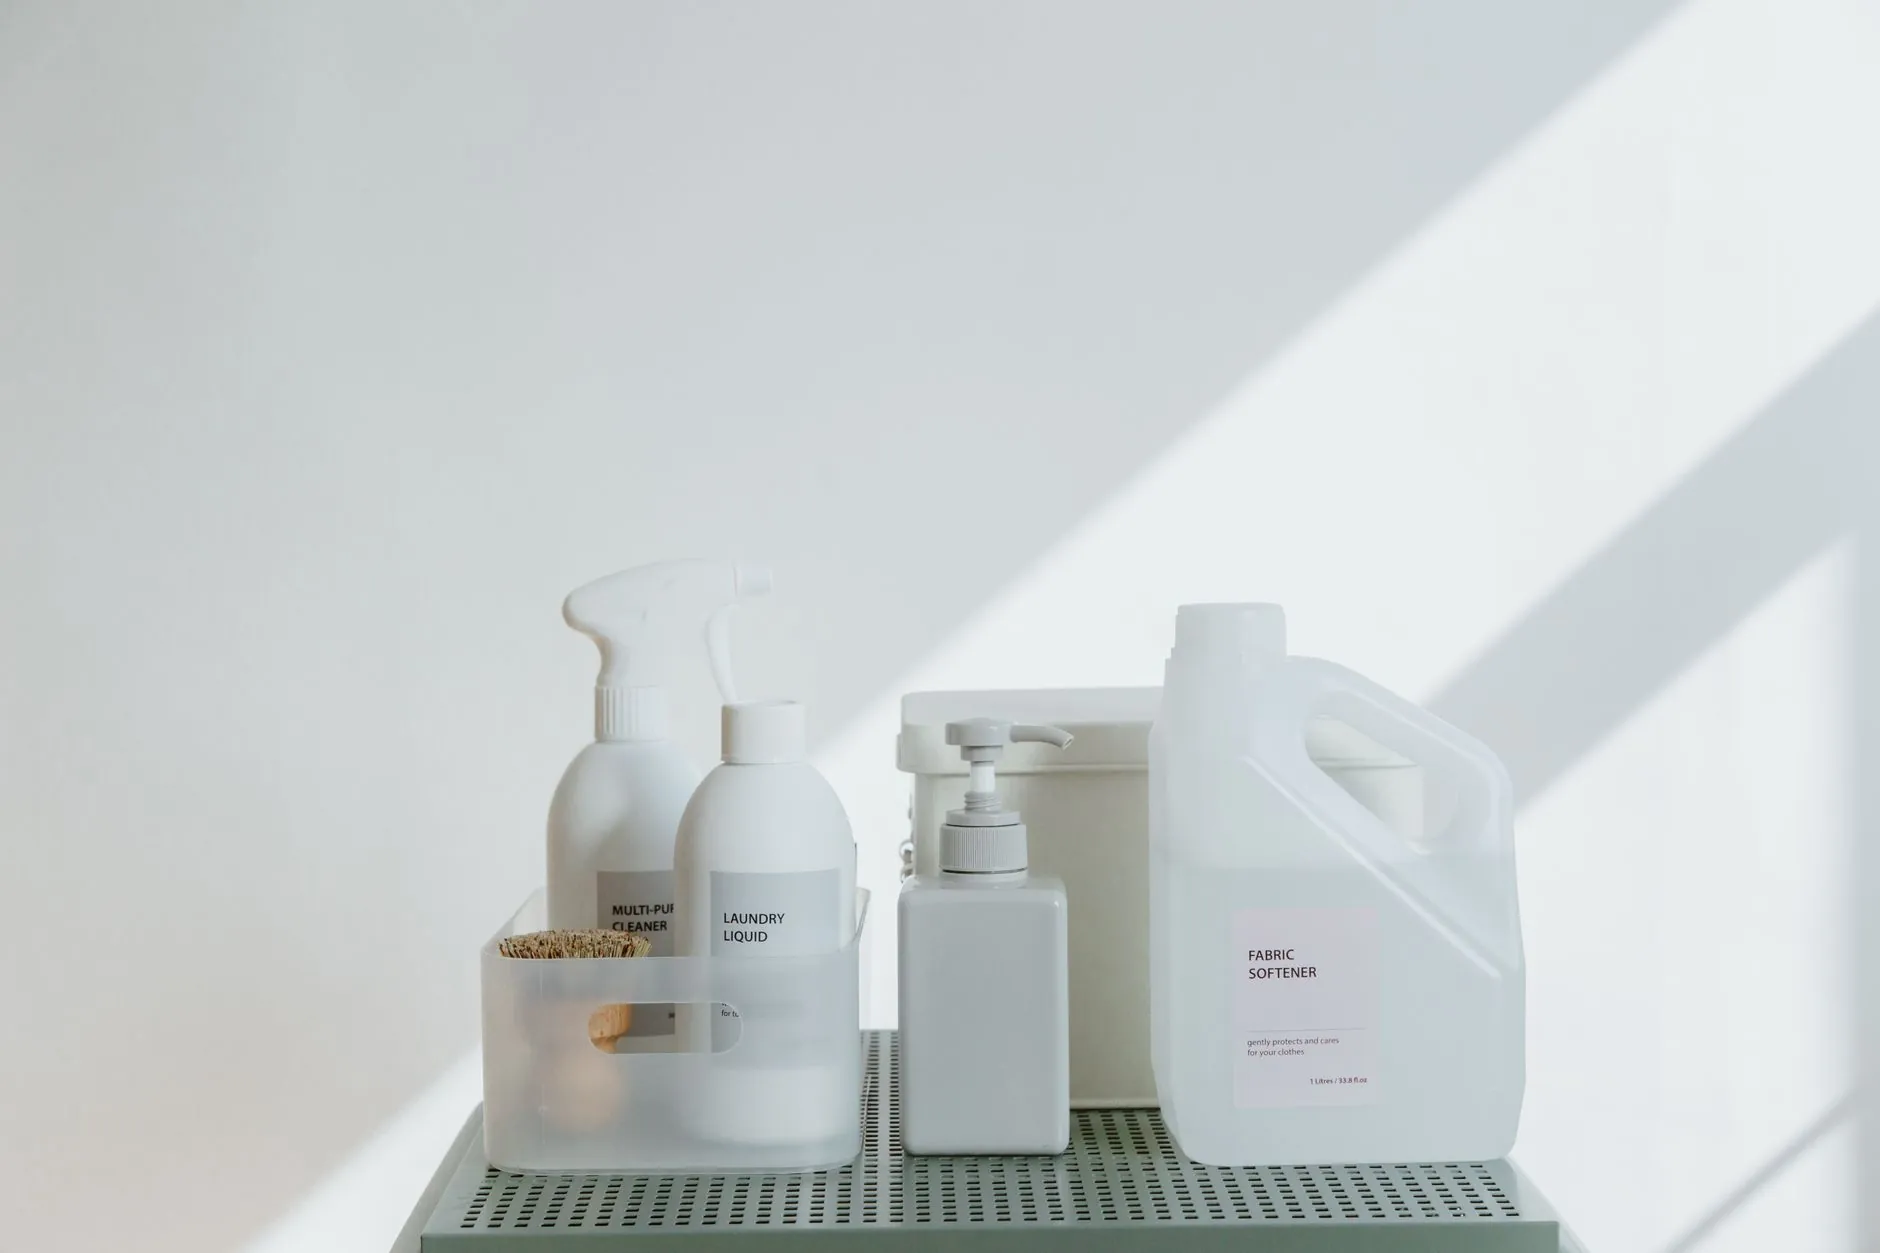
走进2025年的日用百货市场,一个显著的变化是货架上的“素颜”商品越来越多。从家居用品区的收纳箱到清洁用品区的洗衣凝珠,原本花哨的塑料彩印包装正在被本色牛皮纸、可降解薄膜甚至无标签瓶身替代。作为阳春零售链条中的一环,我们百胜品日用百货商行在今年的选品和供货中明显感受到,消费者对包装材质的敏感度已从“颜值优先”转向“环保优先”。这并非简单的审美迭代,而是整个产业链对资源循环利用政策的深度响应。
究其原因,2024年底国家发改委发布的《关于进一步加强塑料污染治理的意见》修订版,将一次性塑料包装的禁用范围扩大到了电商快递和社区零售末端。与此同时,欧盟碳边境调节机制(CBAM)的正式运作,也倒逼出口导向型的家居用品生产企业必须重新核算包装碳足迹。政策高压与出口合规压力叠加,让绿色包装从企业社会责任报告里的装饰性章节,变成了关乎生存的硬性成本项。
技术路线分化:生物基与回收再生谁主沉浮?
目前市场上主流的绿色包装方案并非铁板一块。在清洁用品领域,高浓度浓缩配方配合水溶性PVA薄膜(聚乙烯醇)包装成为新宠,这种材料遇水即溶,用户直接投入洗衣机或稀释瓶即可,彻底省去了“倒液-冲洗-丢弃”的环节。而在家居用品的重物包装上,**消费后再生塑料(PCR)** 的应用比例正在大幅攀升,部分头部品牌的收纳箱PCR含量已超过70%。但PCR材料在色泽稳定性和抗冲击强度上仍有局限,这导致许多阳春零售的本地批发客户在采购时,往往要在“可降解但易碎”与“再生但发灰”之间做出妥协。
另一条值得关注的路线是植物纤维模塑。我们商行代理的一款竹浆纸杯托和缓冲填充物,采购成本比传统EPE珍珠棉高出约15%,但仓储体积缩小了60%。这组数据很关键——虽然单价上涨,但运输和仓储的边际成本下降,综合账反而划算。不过,植物纤维的防潮性不足,用于潮湿环境下的清洁用品外包装时,需要额外复合一层生物基涂层,这又增加了工序复杂度。
成本悖论与消费端溢价:谁在为“绿”买单?
一个残酷的现实是,绿色包装的直接制造成本目前仍高于传统塑料,平均溢价在8%-20%之间。但终端市场的反馈给了我们信心。根据商行对阳春本地社区团购数据的追踪,带有“零塑料”“可堆肥”标识的日用百货,复购率比普通包装高出22%,且客单价敏感度明显降低。这说明在日用消费品领域,环保溢价已不再只是中产阶层的心理安慰,而是实实在在的购买驱动力。
对比来看,欧美市场的FSC认证纸质包装和玻璃循环瓶体系已经相当成熟,而国内目前的回收体系尚未能精准区分不同材质的可降解塑料,导致许多“可降解”包装最终仍进入焚烧炉。这种“末端失灵”的现象,使得部分厂家开始回归最简单的**单一材料聚烯烃包装**,放弃多层复合结构,以便于机械回收。我们给本地中小型供应商的建议是:与其追逐花哨的“降解概念”,不如先确保包装材质单一、易分离、可清洗。
阳春零售落地:供应链协同与轻量化设计
具体到阳春零售场景,我们面临的挑战是配送半径短、单次货量小。因此,大批量定制绿色包装并不经济。可行的路径是采用**标准化公版包装+局部可变印刷**的方式。例如,我们为本地清洁用品品牌提供的瓦楞纸箱,统一采用F型楞(厚度仅1.5mm),承重足够且比传统BC楞轻30%。配合水性油墨的柔性版印刷,既降低了起订量,又减少了VOCs排放。
同时,货架展示的“去过度化”设计也正在发生。收纳箱不再使用热缩膜包裹提手,而是用一枚可降解的纸卡扣固定;洗衣液瓶身取消彩色套标,改为激光蚀刻图案。这些微创新看似不起眼,但在一年数千件的出货量下,能减少约12%的包装总重,对运输能耗的节约立竿见影。
面向未来,我们计划在商行内设立**包装回收返利角**,与本地回收站合作,对送回空瓶和纸箱的消费者给予积分抵扣。这不仅能降低我们的采购成本,更能培养稳定的社区回收习惯。日用百货行业的绿色转型,不是一场技术秀,而是一场从生产端到消费端的价值链条重塑。谁能在成本与可持续之间找到那个微妙的平衡点,谁就能在下半场的市场竞争中握有真正的筹码。