阳春日用百货行业2025年清洁用品市场供需趋势分析
2025年阳春清洁用品市场:从增量博弈转向存量深耕
进入2025年,阳春零售市场的清洁用品板块呈现出与过去三年截然不同的气象。作为扎根本地的日用百货商行,我们观察到一个显著信号:**家庭端采购周期从“囤货式”转向“按需补货”,而商用端(餐饮、物业)对高性价比大包装产品的需求则同比上升了约18%**。这种分化意味着,单纯依赖铺货率的时代已经过去,供应链的响应速度和SKU的精准度,成了决定商行竞争力的核心变量。
从家居用品的细分品类看,表面活性剂类清洁剂(如洗洁精、洗衣液)的销量增速放缓至5%以内,但带有“除菌”“除螨”功能标注的产品,在阳春零售渠道的渗透率却从去年的31%攀升至44%。消费者不再只关注“洗得干净”,而是更在意“洗得安全”。这倒逼我们商行在选品时,必须严格核查供应商提供的第三方检测报告,尤其是针对甲醛去除率、急性经口毒性等指标,而非只看外包装的卖点宣传。
供需两侧的量化参数与调整策略
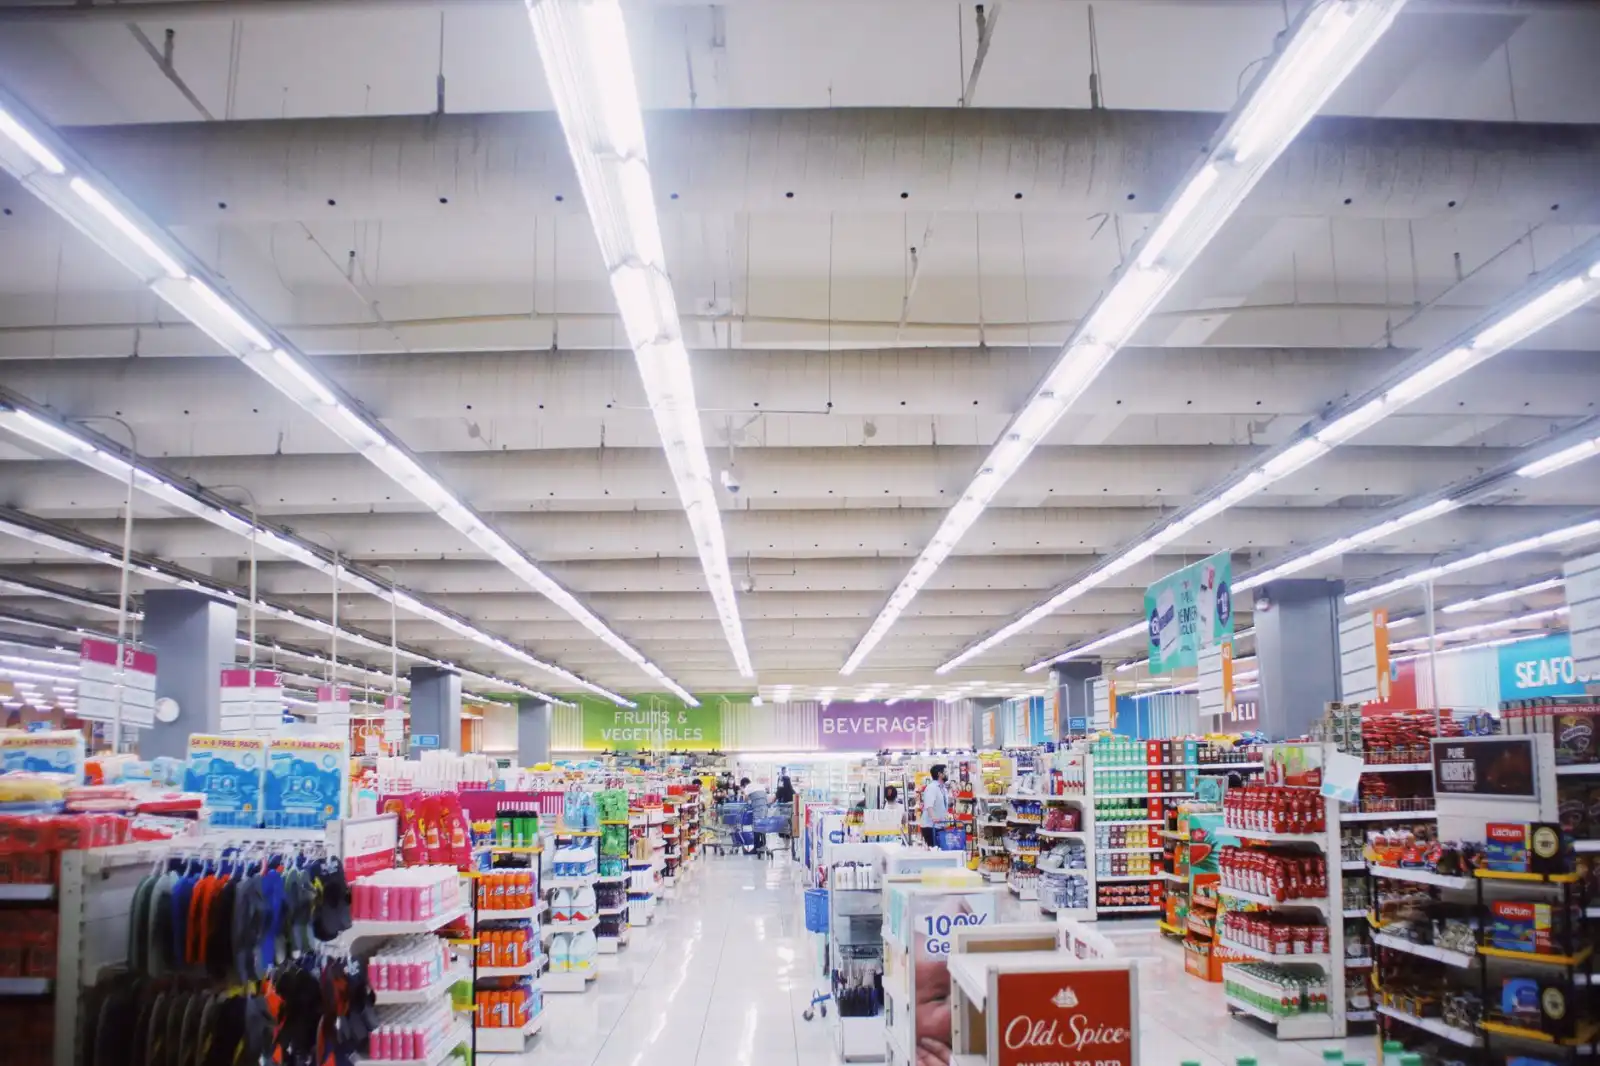
供给端,2025年第一季度广东地区清洁用品出厂价指数同比微涨2.3%,主要受石油衍生物(如LAS、AES)价格波动影响。但**物流成本占终端售价的比例,反而因本地仓储前置而下降了0.8个百分点**。这意味着,对于阳春本地的零售终端而言,与像我们这样拥有稳定仓储能力的日用百货商行合作,比跨区域调货更具成本优势。需求端,我们统计了商行近90天的销售数据:450ml以下的小规格喷雾清洁剂复购率最高(达67%),而2L以上大桶装地面清洁剂的客户粘性最强(季度留存率82%)。
针对这一数据,我们调整了采购结构:将小规格产品的陈列位从货架底层上移至腰部黄金视线区,同时为餐饮客户提供“整箱拆零+定期补货”的柔性配送方案。需要注意的是,这种调整并非适用于所有品类,例如玻璃清洁剂在夏季的销量峰值是冬季的2.1倍,必须预留弹性库存空间。
注意事项:规避阳春零售市场的三个隐性陷阱
第一,警惕“伪环保”概念。部分厂家宣传的“可降解”清洁用品,实际降解条件需在工业堆肥环境中实现,家庭使用场景下并无差异。我们商行在引入此类产品时,会要求供应商提供ISO 14855标准的检测编号,而非仅仅口头承诺。第二,注意批次稳定性。清洁用品的粘稠度和气味受温度影响较大,阳春春夏潮湿、秋冬干燥,如果供应商的配方未做季节性调整,极易引发客诉。我们内部规定,每批次到货必须进行高低温循环测试(50℃至-5℃)。
第三,也是最容易被忽视的——包装标签的合规性。2025年新国标GB/T 39091-2025对“除菌率”标注有了更严格的数值要求,那些标注“99.9%”但实际检测为“99.5%”的产品,在阳春零售市场的抽检中已多次被下架。作为商行,我们必须在进货合同里明确约定因标签不合规导致的损失由供货方全额承担。
常见问题:来自终端客户的真实反馈
问:为什么同一款地板清洁液,去年用着挺好,今年却感觉异味变重? 答:这大概率是配方中香精成分因成本压力被替换为低价替代品。建议在采购时,不仅关注单价,更要用固定品牌、固定型号的样品进行留存比对。
问:商用客户想要低价,零售客户想要品质,如何平衡? 答:我们采取“双轨制”选品。针对餐饮后厨,主推高倍稀释比的浓缩型清洁剂(稀释比1:400以上),虽然单价高,但单次使用成本低于普通产品;针对家庭用户,则侧重温和配方和泵头设计的便捷性。这种差异化定位,有效避免了价格战对品质的侵蚀。
回到行业本质,2025年的阳春零售市场,清洁用品早已不是“搬运工”的生意。它要求从业者具备数据解读能力、供应链风控意识,以及对本地消费行为的敏锐嗅觉。对于百胜品而言,我们更愿意将每一件家居用品看作是从工厂到消费者之间的信任契约。未来半年,我们计划引入更多针对瓷砖缝隙、皮质沙发等细分场景的专业清洁方案,用深度服务替代浅层销售。